Niedoubezpieczenie mieszkania to pułapka, w którą wpadają tysiące Polaków. Jak obliczyć realną sumę w 2026?
Myślisz, że ubezpieczenie z przed paru lat to nadal ochrona? Błąd. Wzrost cen materiałów i robocizny robią zawrotne postępy, a mechanizm proporcjonalności oznacza, że przy niedoubezpieczeniu dostaniesz znacznie mniej niż szkoda.
 z pomocą AI Redakcja NaProcent
|
|
6 min czytania
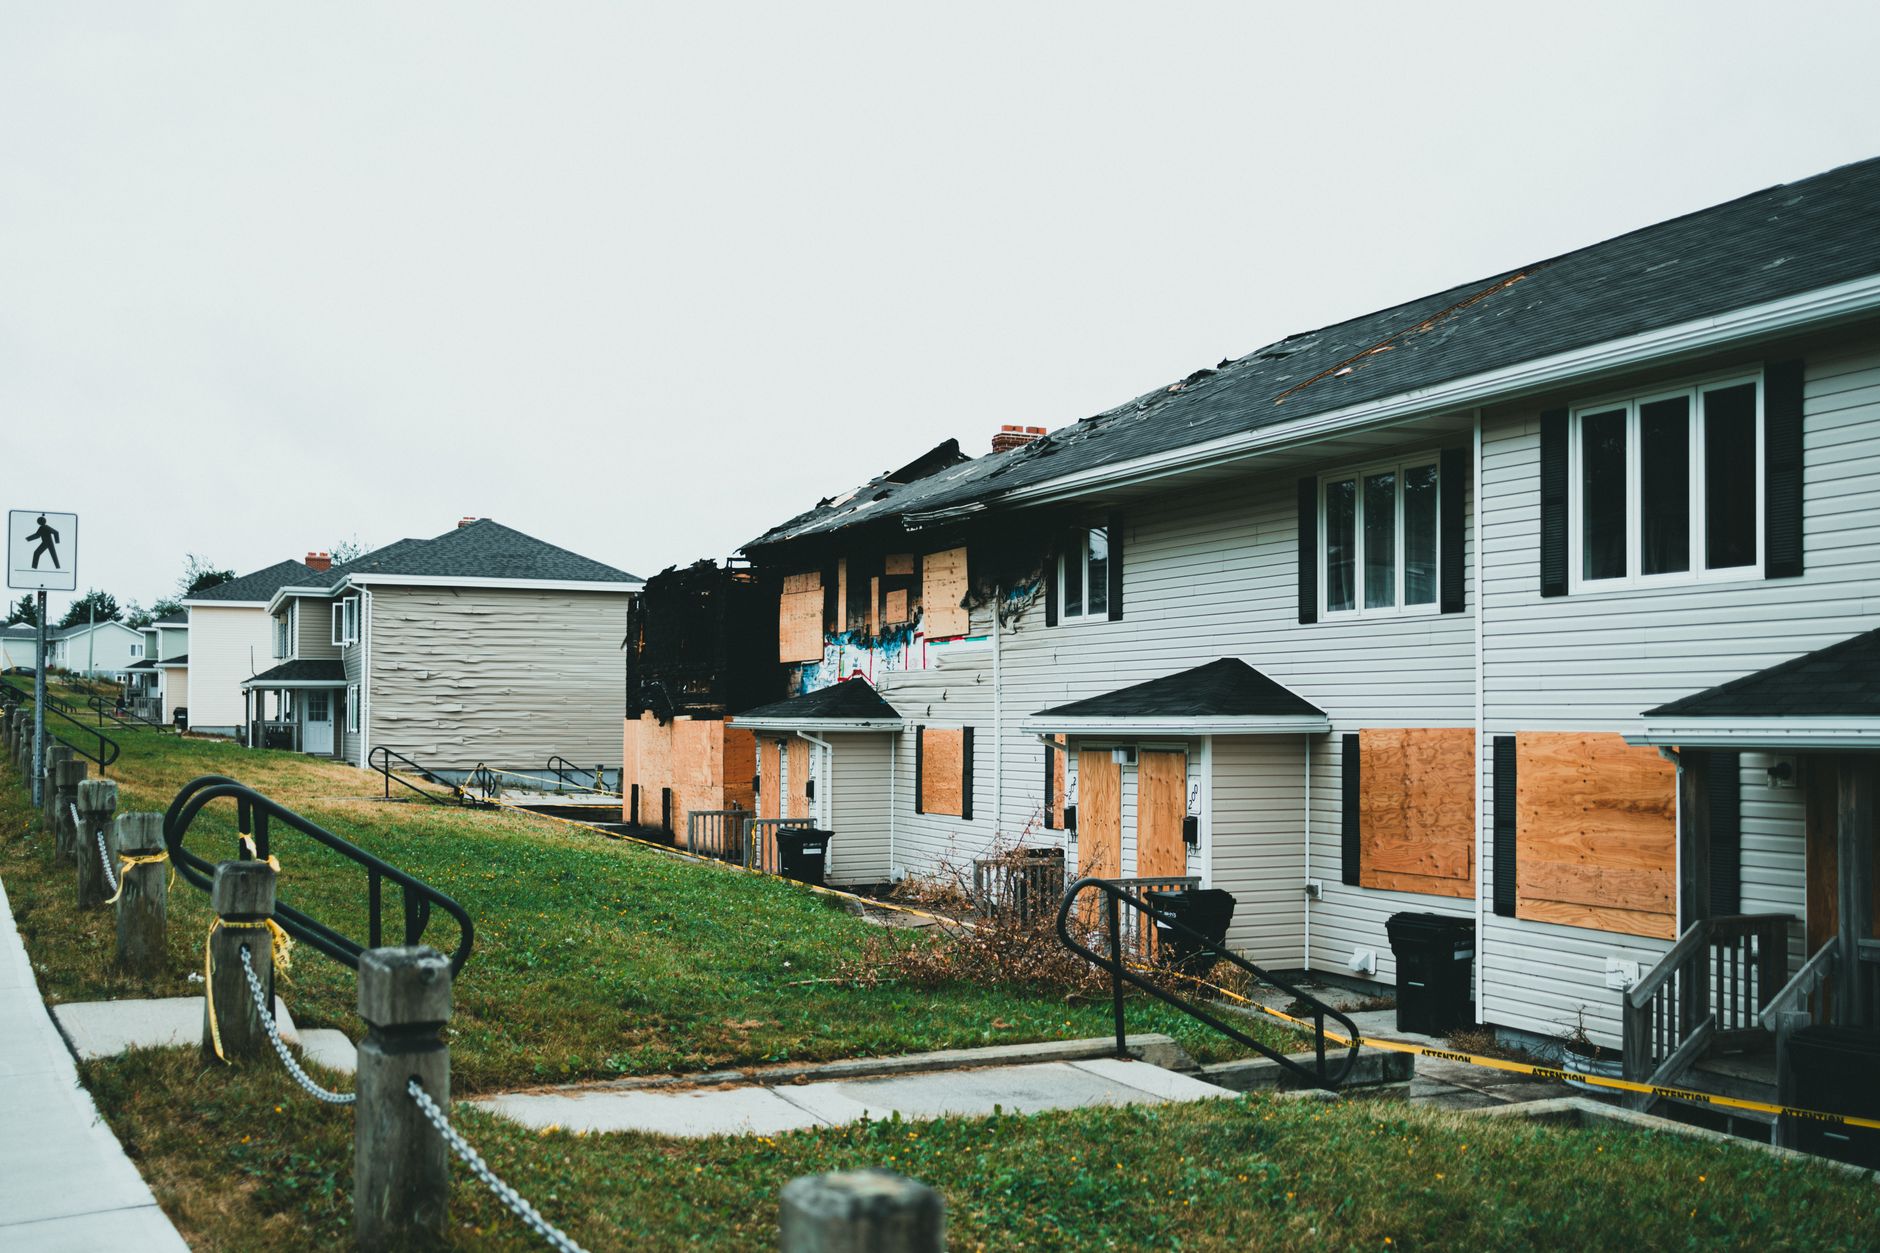
Niedoubezpieczenie to najczęstszy błąd Polaków
Suma ubezpieczenia powinna odpowiadać wartości odtworzeniowej nieruchomości, czyli kosztowi odbudowy/remontu, realnej wartości wyposażenia oraz aktualnym cenom materiałów i robocizny, które w ostatnich latach dynamicznie rosły. Problem w tym, że większość właścicieli mieszkań oblicza tę wartość na podstawie starych wycen. A to jest droga do niedoubezpieczenia.
Czym w praktyce grozi niedoubezpieczenie? Ubezpieczenie domu o wartości odbudowy 800 000 zł na 600 000 zł oznacza wypłatę 75 procent wartości szkody, czyli przy szkodzie 100 000 zł zostanie wypłacone 75 000 zł. To działa na zasadzie proporcjonalności, którą ubezpieczyciele stosują automatycznie. Jeśli niedoubezpieczyłeś nieruchomość o 25 proc., to odszkodowanie obniży się o 25 proc., bez względu na przyczynę szkody.
Koszty budowy rosną szybciej niż wyobrażamy
Niedoubezpieczenie domu lub mieszkania może być spore nawet wtedy, gdy właściciel przyjmuje wartość swojego lokum z początku bieżącej dekady. W 2026 roku sytuacja jest szczególnie napięta. W porównaniu do stycznia 2025 roku ceny polis mieszkaniowych w styczniu 2026 wzrosły nominalnie o 4-11 proc., głównie przez inflację kosztów materiałów budowlanych, robocizny i likwidacji szkód.
To oznacza, że jeśli twoja polisa pochodzi z 2022 lub 2023 roku, prawdopodobnie niedoubezpieczyłeś swoje mieszkanie. Prawie dwie trzecie skumulowanej zmiany cen przypadają na okres od połowy 2021 r. do końca 2023 r. Teraz, gdy ceny nieco przyśpieszyły, a robocizna drożeje, droga do pełnej ochrony staje się coraz dalsza.
Ile naprawdę kosztuje odbudowa mieszkania?
Wyliczenie sumy ubezpieczenia nie jest trudne, ale wymaga realnego podejścia. Nie chodzimy na wycenę jak na przymusową oprawę, ale na konkretne liczby. Przy domu sumę najczęściej ustala się według wartości odtworzeniowej, czyli kosztu odbudowy lub remontu w tym samym miejscu, z podobnych materiałów i w podobnym standardzie.
Dla mieszkania 60 m² w średniej wielkości mieście wystarczy przyjąć średnią 800 tys. do 1,2 mln zł wartości (w zależności od lokalizacji i standardu). Jeśli dodasz wyposażenie, sprzęty, meble i rzeczy osobiste, łatwo dojdziesz do 1,3-1,5 mln zł. To jest punkt wyjścia do rozliczenia z ubezpieczycielami. Średnia polisa jest droższa o 50-200 zł niż rok wcześniej: np. podstawowa dla domu 100-150 m² z 400-600 zł w 2025 do 450-700 zł w 2026.
Co pokrywa aktualna polisa, a czego brakuje?
Najtańsze oferty zaczynają się od ok. 100-150 zł rocznie za podstawowy zakres ochrony (tylko mury i proste ryzyka), a średnia cena polisy mieszkaniowej wynosi 200-400 zł rocznie przy standardowym zakresie z dodatkowymi elementami ochrony, zaś pełna ochrona z dodatkami może kosztować 400-700 zł lub więcej rocznie.
Problem tkwi w tym, że ludzie wybierają polisy tansze, nie sprawdzając sumy ubezpieczenia. Polisa za 200 zł rocznie może wymienić tylko mury, ale nie wewnętrzne instalacje, meble czy elektronikę. Popularne dodatki to OC w życiu prywatnym (50-150 zł), Home Assistance, pomoc hydraulika, ślusarza (50-200 zł), ochrona od przepięć czy dewastacji. Jeśli je dodasz, suma ubezpieczenia musi rosnąć proporcjonalnie.
Jak porównać oferty bez fejku?
Nie kieruj się samą ceną. Różnice między towarzystwami sięgają nawet 300-500 zł za identyczny zakres, dlatego porównanie kilku ofert ma realny sens. Zwróć uwagę na trzy elementy: sumę ubezpieczenia, zakres ochrony i wyłączenia odpowiedzialności zapisane w OWU (ogólne warunki ubezpieczenia).
Warto wiedzieć, że wybór All Risk skutkuje zwyżką składki rzędu 20 do 50 procent względem zakresu podstawowego. To wariant droższy, ale obejmujący wiele zdarzeń, które zwykła polisa nie pokrywa. Dla mieszkania w bloku zwykle wystarczy zakres standardowy z dodatkami, ale dla domu drewnianego lub nieruchomości z fotowoltaiką warto myśleć o wariancie pełnym.
Podsumowanie: nie odkładaj weryfikacji
Jeśli twoja polisa mieszkaniowa pochodzi sprzed roku czy dwóch, pora ją przeglądnąć. Wzrost cen materiałów i pracy oznacza, że suma ubezpieczenia, którą wydawała się wystarczająca, teraz już nie chroni całego majątku. Mechanizm proporcjonalności oznacza, że przy niedoubezpieczeniu dostaniesz mniej niż rzeczywista strata. Sprawdź wartość odtworzeniową swojej nieruchomości, porównaj kilka ofert i uaktualnij polisę. To inwestycja, która w momencie szkody może uratować ci znacznie więcej niż miesięczna rata ubezpieczenia.
Artykuł powstał z wykorzystaniem narzędzi sztucznej inteligencji i został opublikowany pod nadzorem redakcji, która ponosi za niego odpowiedzialność redakcyjną. Oznaczenie zgodne z art. 50 rozporządzenia (UE) 2024/1689 o sztucznej inteligencji.
Treści w serwisie NaProcent mają charakter informacyjny i edukacyjny. Nie stanowią doradztwa inwestycyjnego, podatkowego ani finansowego w rozumieniu przepisów, nie jesteśmy firmą inwestycyjną ani doradcą. Decyzje finansowe podejmujesz na własną odpowiedzialność, w razie wątpliwości skonsultuj się z licencjonowanym doradcą.